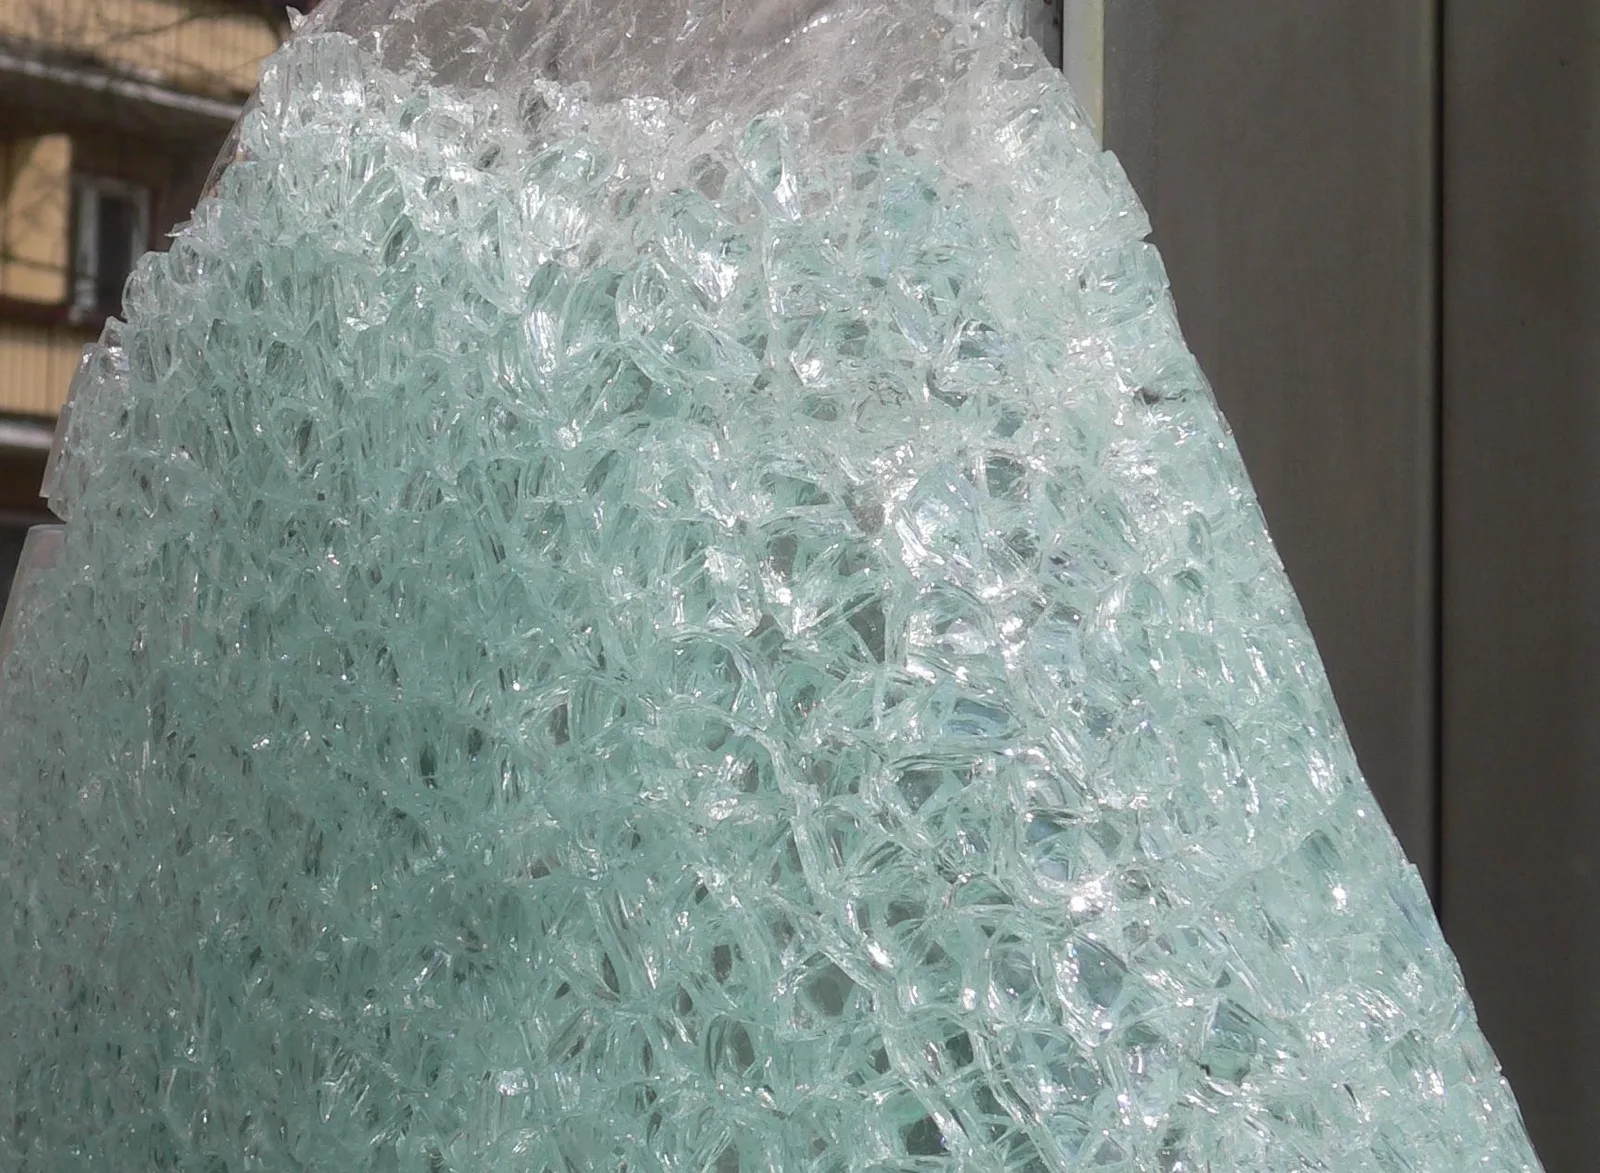

Pas automatiquement. Le bris de glace est une garantie que l’on choisit : vérifiez que votre vitrine figure parmi les biens garantis par votre contrat, et sous quel plafond. En cas de casse, déclarez-la dans le délai du contrat, au moins 5 jours ouvrés, ou 2 en cas de vol, avec photos, plainte, devis et facture. Voici comment lire votre contrat et votre bail, quelles pièces réunir et comment un vitrier prépare le dossier.
Bris de glace dans les contrats professionnels
Selon Service Public Entreprendre, un commerçant ou une société locataire de son local doit l’assurer. Cette assurance couvre en général l’incendie, l’explosion, les dégâts des eaux et les catastrophes naturelles. D’autres risques, comme le vol ou l’effraction, s’ajoutent selon vos besoins : l’assurance multirisque professionnelle est un contrat adaptable, dont vous choisissez l’étendue.
Le bris de glace fait partie de ces choix. Bpifrance Création le cite parmi les risques qu’une entreprise peut décider de garder à sa charge, selon ses moyens. Votre vitrine n’est donc couverte que si votre contrat le prévoit. Dans les conditions particulières, cherchez la ligne « bris de glace », la liste des vitrages garantis (vitrine, porte d’entrée, enseigne), le plafond et la franchise.
Regardez aussi la cause de la casse. Si la vitrine a cédé lors d’un vol ou d’une tentative d’effraction, relisez votre garantie vol. Après des émeutes ou des mouvements populaires, l’article L121-8 du Code des assurances prévoit que l’assureur ne répond pas des dégâts, sauf convention contraire : seule une clause de votre contrat peut alors vous couvrir.
Locataire ou propriétaire : qui paie la vitrine ?
Commencez par votre bail commercial. S’il n’y a pas de clause contraire, le Code civil (article 1754) range les réparations aux vitres et aux fermetures de boutique parmi les réparations locatives, à la charge du locataire. Il exclut les vitres cassées par la grêle ou par un autre accident extraordinaire, de force majeure.
La CCI Paris Île-de-France le rappelle pour les baux commerciaux : faute de clause, le locataire assume les réparations locatives, comme les vitres ou le rideau métallique, mais aucune de celles dues à la vétusté ou à la force majeure. En cas de litige sur la vétusté, ce sont les juges qui tranchent.
Relisez donc les clauses du bail sur les travaux et sur l’assurance, puis montrez-les à votre assureur. Syndic, bailleur ou gestionnaire de plusieurs boutiques ? Consultez nos travaux pour les professionnels.
Délais de déclaration
L’article L113-2 du Code des assurances vous oblige à prévenir l’assureur dès que vous avez connaissance du sinistre, et au plus tard dans le délai fixé par le contrat. Ce délai ne peut pas être inférieur à 5 jours ouvrés, ni à 2 jours ouvrés en cas de vol. Un jour ouvré est un jour effectivement travaillé, en général du lundi au vendredi, hors jours fériés habituellement chômés.
N’attendez pas la fin du délai : la déclaration peut partir le jour même, puis être complétée. Après une effraction ou une dégradation, portez plainte au commissariat ou à la gendarmerie. Selon Service Public, la plainte peut aussi se faire en ligne pour une atteinte aux biens, comme un vol ou une dégradation, quand l’auteur est inconnu. Gardez le récépissé : c’est la preuve du dépôt.
Les étapes de la déclaration elle-même ressemblent à celles d’un logement : nous les détaillons dans notre article pour déclarer un bris de glace à son assureur.
Pièces à fournir : notre liste de contrôle
Nous avons construit cette liste à partir des sources citées et des documents qu’un vitrier remet après son intervention. Préparez-la avant d’appeler votre assureur. Pour un devis gratuit, vous pouvez aussi envoyer les photos de votre vitrine :
- le numéro de contrat et la garantie visée : bris de glace, vol ou vandalisme ;
- la date, l’heure et les circonstances, décrites en quelques phrases factuelles ;
- des photos datées : la vitrine entière, l’impact, le cadre, et la porte ou l’enseigne si elles sont touchées ;
- le récépissé de plainte, après un vol ou une dégradation ;
- la facture de la fermeture provisoire, si le local a dû être sécurisé ;
- le devis détaillé du vitrier, puis sa facture ;
- le bail commercial, si la question « locataire ou propriétaire » se pose ;
- le relevé de vos pertes si vous avez dû fermer, pour une éventuelle garantie pertes d’exploitation.
La méthode du vitrier, étape par étape
Un dossier solide se prépare pendant l’intervention. Voici la façon de faire habituelle d’un vitrier pour une vitrine de commerce, pensée pour que votre assureur trouve tout ce qu’il lui faut :
- Étape 1 : sécuriser. Si le local ne ferme plus, le vitrier pose une fermeture provisoire (nous intervenons 24h/24 et 7j/7, à Paris et dans toute l’Île-de-France) ; elle figure sur une ligne à part de la facture.
- Étape 2 : photographier avant de déposer le verre : la vitrine entière, le point d’impact, le cadre et les traces d’effraction.
- Étape 3 : identifier le vitrage en place : composition (feuilleté, trempé), épaisseur et, pour un verre retardateur d’effraction, sa classe selon la norme NF EN 356, relevée sur la facture d’origine ou les documents du vitrage.
- Étape 4 : relever les dimensions et le mode de fixation, puis chiffrer un remplacement à l’identique.
- Étape 5 : séparer les options. Un verre plus résistant que l’ancien figure sur une ligne distincte, car l’indemnité reste limitée à la valeur du bien assuré.
- Étape 6 : signaler sur le devis le lettrage ou les adhésifs collés sur l’ancienne vitrine : leur remplacement se chiffre à part, et votre assureur dira s’il le prend en charge.
- Étape 7 : remettre la facture détaillée et les photos, prêtes à joindre à votre déclaration.
Franchise, plafond et délais de l’assureur
La franchise est la part du dommage qui reste à votre charge. L’article L121-1 du Code des assurances l’autorise sous la forme d’une somme ou d’une quotité, c’est-à-dire une part du dommage. Il pose aussi un principe : l’indemnité ne peut pas dépasser la valeur du bien assuré au moment du sinistre. Le plafond, lui, limite ce que l’assureur verse ; il figure dans le contrat, avec les exclusions.
Exemple fictif, avec des chiffres inventés pour le calcul : ce ne sont ni nos prix ni ceux d’un assureur. Formule : indemnité = dommages retenus − franchise, dans la limite du plafond. Pour 3 200 € de dommages retenus, une franchise fixe de 400 € donne 3 200 − 400 = 2 800 €. Une franchise de 10 % donne 3 200 − 320 = 2 880 €. Pour 350 € de dommages, la franchise fixe de 400 € absorbe tout : l’assureur ne verse rien.
Depuis la loi du 26 mai 2026, l’article L121-18 du Code des assurances encadre les délais de l’assureur : une proposition ou un refus motivé dans les 2 mois suivant la déclaration, ou 6 mois s’il désigne un expert ; puis, après votre accord, 1 mois pour missionner la réparation ou 21 jours pour payer. Ces règles visent les contrats conclus ou reconduits après la publication d’un décret, qui listera aussi les contrats exclus : demandez à votre assureur si le vôtre est concerné.
Si le magasin doit fermer, vérifiez enfin votre garantie pertes d’exploitation : Bpifrance Création la cite parmi les assurances vivement conseillées aux entreprises. Le remplacement de votre vitrine de commerce est chiffré sur devis gratuit ; le déplacement et la main-d’œuvre suivent notre page Tarifs.
À retenir
- Le bris de glace est une garantie à part : vérifiez que la vitrine, la porte et l’enseigne figurent dans votre contrat, avec leur plafond.
- Déclarez dans le délai du contrat, jamais moins de 5 jours ouvrés (2 en cas de vol), avec photos, plainte, devis et facture.
- Bail, franchise, émeutes, pertes d’exploitation : ces lignes décident de ce qui reste à votre charge.
Pour aller plus loin
Article relu par Photnicha Inthasa, directrice de la publication, le 05/10/2026.
Sources
- Assurance du local : la société locataire de son local doit souscrire une assurance, qui peut couvrir matériels, aménagements et stocks ; elle couvre généralement l’incendie, l’explosion, les dégâts des eaux et les catastrophes naturelles, et peut couvrir d’autres risques selon les besoins (vol, effraction) ; une société propriétaire n’y est pas obligée, mais c’est fortement conseillé ; l’assurance multirisques professionnelle est un contrat adaptable dont on choisit l’étendue des garanties ; le devis de l’assureur précise garanties, exclusions, plafonds d’indemnisation et cotisation. — https://entreprendre.service-public.gouv.fr/vosdroits/F37365, lu le 03/10/2026
- Même règle pour l’entrepreneur individuel : s’il est locataire de ses locaux, il doit souscrire une assurance (incendie, explosion, dégâts des eaux, catastrophe naturelle ; autres risques selon les besoins : vol, effraction). — https://entreprendre.service-public.gouv.fr/vosdroits/F37364, lu le 03/10/2026
- L’entreprise doit apprécier les risques qu’elle peut prendre à sa charge selon sa capacité financière, dont le bris de glaces, de mobilier ou d’enseigne, et ceux qu’il vaut mieux transférer à l’assureur (incendie, explosion) ; il est vivement conseillé de souscrire, notamment, une assurance pertes d’exploitation. — https://bpifrance-creation.fr/moment-de-vie/assurer-mon-entreprise, lu le 03/10/2026
- L’assureur ne répond pas, sauf convention contraire, des pertes et dommages occasionnés par la guerre étrangère, la guerre civile, des émeutes ou des mouvements populaires ; quand ces risques ne sont pas couverts, il appartient à l’assureur de prouver que le sinistre résulte d’émeutes ou de mouvements populaires. — https://www.legifrance.gouv.fr/codes/article_lc/LEGIARTI000006792318, lu le 03/10/2026
- Réparations locatives ou de menu entretien dont le locataire est tenu, s’il n’y a clause contraire : entre autres, les réparations aux vitres, à moins qu’elles ne soient cassées par la grêle ou autres accidents extraordinaires et de force majeure, et aux portes, croisées, planches de cloison ou de fermeture de boutiques, gonds, targettes et serrures. — https://www.legifrance.gouv.fr/codes/article_lc/LEGIARTI000006443116, lu le 03/10/2026
- Bail commercial : en l’absence de clause, le locataire est tenu des réparations locatives et de menu entretien (portes, fermetures de boutiques, serrures, rideau métallique, fenêtre et vitres…) ; aucune réparation réputée locative n’est à sa charge lorsqu’elle est due à la vétusté ou à la force majeure ; la distinction relève de l’appréciation des juges en cas de litige. — https://www.entreprises.cci-paris-idf.fr/fiches-pratiques/bail-commercial-reparations-et-travaux-de-renovation-energetique, lu le 03/10/2026
- L’assuré donne avis à l’assureur de tout sinistre dès qu’il en a connaissance et au plus tard dans le délai fixé par le contrat, qui ne peut être inférieur à 5 jours ouvrés, ni à 2 jours ouvrés en cas de vol ; ces délais peuvent être prolongés d’un commun accord. — https://www.legifrance.gouv.fr/codes/article_lc/LEGIARTI000006791999, lu le 03/10/2026
- Jour ouvré : jour effectivement travaillé dans une entreprise ou une administration, généralement du lundi au vendredi inclus, à l’exception des jours fériés habituellement non travaillés. — https://www.service-public.gouv.fr/particuliers/vosdroits/F35697, lu le 03/10/2026
- Plainte : sur place, au commissariat ou à la gendarmerie de son choix, par courrier au procureur de la République, ou en ligne pour une atteinte aux biens (vol, dégradation…) quand l’auteur est inconnu ; le récépissé prouve le dépôt de plainte. — https://www.service-public.gouv.fr/particuliers/vosdroits/F1435, lu le 03/10/2026
- L’assurance relative aux biens est un contrat d’indemnité : l’indemnité ne peut pas dépasser la valeur de la chose assurée au moment du sinistre ; il peut être stipulé que l’assuré reste son propre assureur pour une somme ou une quotité déterminée, ou supporte une déduction fixée d’avance sur l’indemnité (franchise). — https://www.legifrance.gouv.fr/codes/id/LEGISCTA000006157222, lu le 03/10/2026
- Article L121-18, créé par la loi n° 2026-403 du 26 mai 2026 (art. 30), en vigueur depuis le 28/05/2026 : avec un expert, proposition d’indemnisation ou de réparation en nature, ou refus motivé, dans les 6 mois de la déclaration (sinon proposition d’acompte motivée ou décision motivée de refus d’acompte) ; sans expert, dans les 2 mois ; après l’accord de l’assuré, 1 mois pour missionner l’entreprise de réparation ou 21 jours pour verser l’indemnité ou l’acompte, à défaut intérêts au taux légal ; un décret en Conseil d’État liste les contrats et garanties exclus. Note de Légifrance : ces dispositions s’appliquent aux contrats conclus ou tacitement reconduits à compter de la publication de ce décret. — https://www.legifrance.gouv.fr/codes/id/LEGISCTA000006157222, lu le 03/10/2026
- Norme NF EN 356 (publiée en 2000, en révision) : elle classe les vitrages de sécurité selon leur résistance à l’attaque manuelle. Un tel vitrage retarde l’accès à un espace protégé pendant une courte période ; ses classes ne sont pas attribuées à des usages précis, le choix se fait au cas par cas. Texte payant, cité par son titre. — https://norminfo.afnor.org/norme/nf-en-356/verre-dans-la-construction-vitrage-de-securite-mise-a-essai-et-classification-de-la-resistance-a-lattaque-manuelle/85226, lu le 06/10/2026
Vitre cassée ? On vous répond tout de suite.
Appel ou WhatsApp, 24h/24 et 7j/7 · Devis gratuit
Zones d’intervention